

Ao longo dos anos é normal acumular vários seguros: automóvel, habitação, vida, saúde, acidentes pessoais, viagem ou seguros associados a créditos e cartões.
O problema é que nem sempre nos lembramos exatamente do que cada um cobre.
E é aqui que surge uma dúvida importante: será que está a pagar duas vezes por proteções semelhantes?
A resposta depende dos contratos. Ter coberturas aparentemente iguais não significa necessariamente que um dos seguros seja desnecessário. Mas é uma boa razão para rever aquilo que tem contratado.
Como acabamos por ter coberturas semelhantes?
É mais fácil do que parece.
Imagine que contratou um seguro automóvel com assistência em viagem. Mais tarde aderiu a um cartão bancário que também inclui determinadas assistências ou um seguro de viagem.
Ou que tem um seguro de vida associado ao crédito habitação e, entretanto, contratou outro seguro de vida ou de acidentes pessoais.
Separadamente, cada decisão pode fazer sentido. Quando olhamos para o conjunto, porém, podemos descobrir coberturas que se sobrepõem, outras que se complementam e até riscos importantes que ficaram pouco protegidos.
1. Assistência em viagem
A assistência em viagem é um bom exemplo.
Pode estar incluída no seguro automóvel e existir também noutros produtos, mas as condições podem ser muito diferentes.
Em vez de olhar apenas para o nome da cobertura, importa perceber em que situações funciona, quem está protegido, em que território, quais os limites e quais os serviços efetivamente incluídos.
Duas coberturas com o mesmo nome podem oferecer níveis de proteção bastante diferentes.
2. Seguro de vida e acidentes pessoais
Também pode existir alguma sobreposição entre seguros de vida e seguros de acidentes pessoais.
Ambos podem prever determinados capitais em caso de morte ou invalidez, mas não protegem necessariamente contra os mesmos acontecimentos.
Por exemplo, uma cobertura pode estar limitada a situações resultantes de acidente, enquanto outra poderá abranger causas diferentes.
Por isso, antes de cancelar um seguro por parecer semelhante a outro, é essencial comparar as condições.
3. Seguros associados a créditos
Crédito habitação, crédito pessoal e outros produtos financeiros podem ter seguros associados.
Com o passar do tempo, é fácil deixar de ter uma visão global dos contratos existentes, sobretudo quando foram celebrados em momentos e entidades diferentes.
Vale a pena confirmar quais são obrigatórios ou necessários no contexto do contrato, quais as coberturas existentes e se continuam ajustados à sua situação atual.
4. Multirriscos habitação e outras proteções
O seguro multirriscos pode incluir muito mais do que a proteção do edifício.
Dependendo da apólice contratada, pode existir proteção para recheio, responsabilidade civil, danos por água, riscos elétricos, fenómenos naturais, assistência ao lar ou outras situações.
Se tiver outros seguros com proteções relacionadas, poderá existir alguma sobreposição.
Mas há também o problema inverso: pensar que determinado risco está coberto quando, na realidade, não está.
Ter duas coberturas semelhantes significa estar a desperdiçar dinheiro?
Não necessariamente.
Esta é precisamente a razão pela qual não devemos analisar um seguro apenas pelo nome das coberturas.
É necessário comparar, entre outros aspetos:
- riscos cobertos e exclusões;
- capitais seguros;
- franquias;
- limites de indemnização;
- pessoas abrangidas;
- âmbito territorial;
- condições de acionamento.
Em determinadas situações, duas proteções podem complementar-se. Noutras, pode efetivamente existir uma duplicação com pouco benefício adicional.
O problema também pode ser o contrário
Quando pensamos em rever seguros, é natural procurar formas de reduzir despesas.
Mas uma revisão não deve servir apenas para descobrir onde se pode poupar.
Pode revelar algo mais importante: uma proteção insuficiente.
A sua realidade de hoje pode ser muito diferente daquela que tinha quando contratou determinado seguro.
Pode ter mudado de casa, comprado novos bens, constituído família, alterado a atividade profissional ou simplesmente mantido durante anos capitais e coberturas que nunca foram revistos.
Um seguro adequado há alguns anos pode já não ser o mais indicado hoje.
Faça uma revisão periódica dos seus seguros
Tal como revemos outros encargos familiares, também faz sentido analisar periodicamente os seguros.
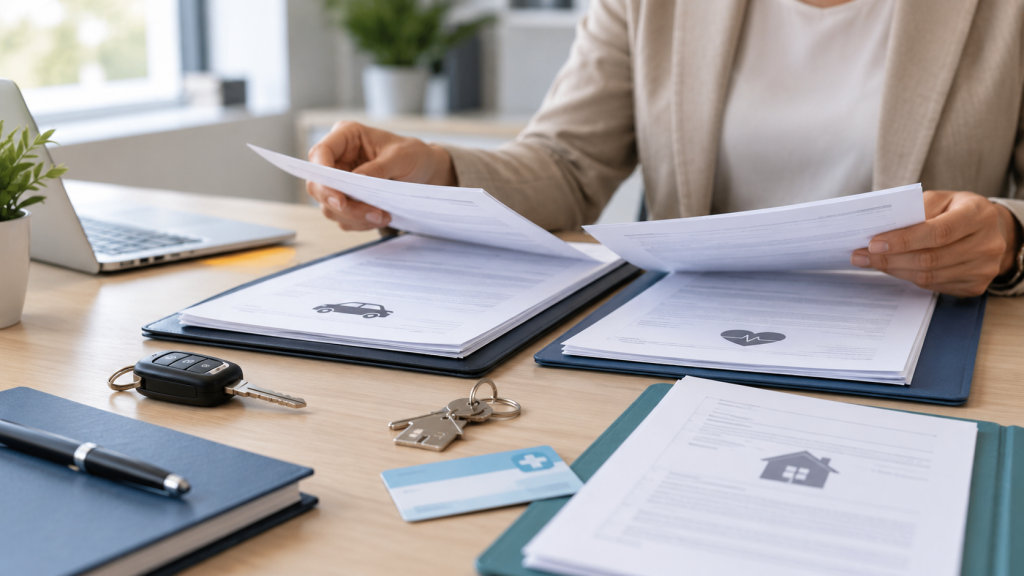
Junte as apólices que tem atualmente e procure responder a algumas perguntas simples:
O que estou realmente a proteger?
Existem coberturas repetidas?
Os capitais continuam adequados?
Há riscos importantes que não estão protegidos?
As minhas necessidades mudaram desde que contratei estes seguros?
Esta análise permite perceber a sua proteção como um todo, em vez de olhar para cada apólice isoladamente.
Não se trata apenas de pagar menos. Trata-se de estar melhor protegido.
O seguro mais adequado não é necessariamente aquele que tem mais coberturas nem aquele que apresenta o prémio mais baixo.
O objetivo deve ser encontrar um equilíbrio entre o que precisa de proteger, as coberturas contratadas e aquilo que paga por elas.
Na H. Rêgo Seguros, podemos ajudá-lo a rever os seus seguros, identificar possíveis sobreposições e perceber se as coberturas que tem continuam ajustadas às suas necessidades.
Tem vários seguros e já não sabe exatamente o que cada um cobre? Fale connosco. Uma revisão da sua carteira pode ajudá-lo a tomar decisões mais informadas e a garantir que está a proteger aquilo que realmente importa.